Представьте ситуацию: вы нашли идеальную квартиру. Цена устраивает, район нравится, состояние отличное. Но есть одна деталь, которая может испортить всё настроение - квартира находится в ипотеке у другого банка. Продавец еще не выплатил кредит, и объект висит в обременении. Многие покупатели сразу пасуют, считая такую сделку слишком сложной или рискованной. А зря.
На самом деле, покупка залоговой квартиры - это стандартная практика на российском рынке недвижимости. По данным Аналитического кредитного рейтингового агентства (АКРА), около 15-18% всех ипотечных сделок на вторичном рынке проходят именно по этой схеме. Более того, банки давно отточили механизмы взаимодействия, чтобы такие сделки проходили гладко. Главное здесь - не паниковать, а понять логику процесса и правильно подготовить документы.
Почему банки соглашаются на такие сделки?
Логика проста: банку выгодно продать кредит. Если покупатель берет ипотеку в банке А, а продавец должен денег банку Б, то банк А перечисляет деньги банку Б для погашения долга продавца. В итоге долг закрывается, обременение снимается, и новая ипотека оформляется на покупателя. Это называется «переуступка» или просто продажа с одновременным погашением предыдущей ипотеки.
Для покупателя это часто даже выгоднее, чем обычная покупка. Почему? Потому что риск для нового кредитора минимален. Банк четко видит, куда уйдут деньги: сначала на закрытие старого долга, потом продавцу. Исследования Национального бюро кредитных историй (НБКИ) показывают, что одобрение ипотеки под покупку залоговой квартиры происходит в 65-70% случаев. Это на четверть выше, чем при стандартных сделках без залога. Банки охотнее дают деньги, когда видят прозрачную цепочку платежей.
Что нужно проверить до подписания договора?
Не спешите радоваться низкой цене. Сначала нужно провести юридическую гигиену объекта. Вот чек-лист того, на что смотреть обязательно:
- Сумма остатка долга. Она должна быть меньше стоимости квартиры. Если продавец задолжал банку больше, чем стоит жилье, ему нужно найти разницу из личных средств. Убедитесь, что он платежеспособен.
- Тип обременения. Важно, чтобы это была именно ипотека в силу закона (кредит). Иногда встречаются другие виды арестов или запретов, которые снять сложнее.
- Срок кредитного договора. Некоторые старые договоры содержат пункты, запрещающие продажу без письменного согласия банка-кредитора. Хотя закон позволяет продавать имущество в залоге, лучше иметь это согласие на руках заранее.
- Отсутствие просрочек. Если у продавца есть просрочки по текущей ипотеке, новый банк может отказать в сделке, пока они не будут погашены.
Закажите свежую выписку из ЕГРН. Там будет указано, кто является залогодержателем. Свяжитесь с этим банком (или попросите продавца сделать это) и уточните точную сумму досрочного погашения на дату предполагаемой сделки. Цифра меняется ежедневно из-за начисления процентов.
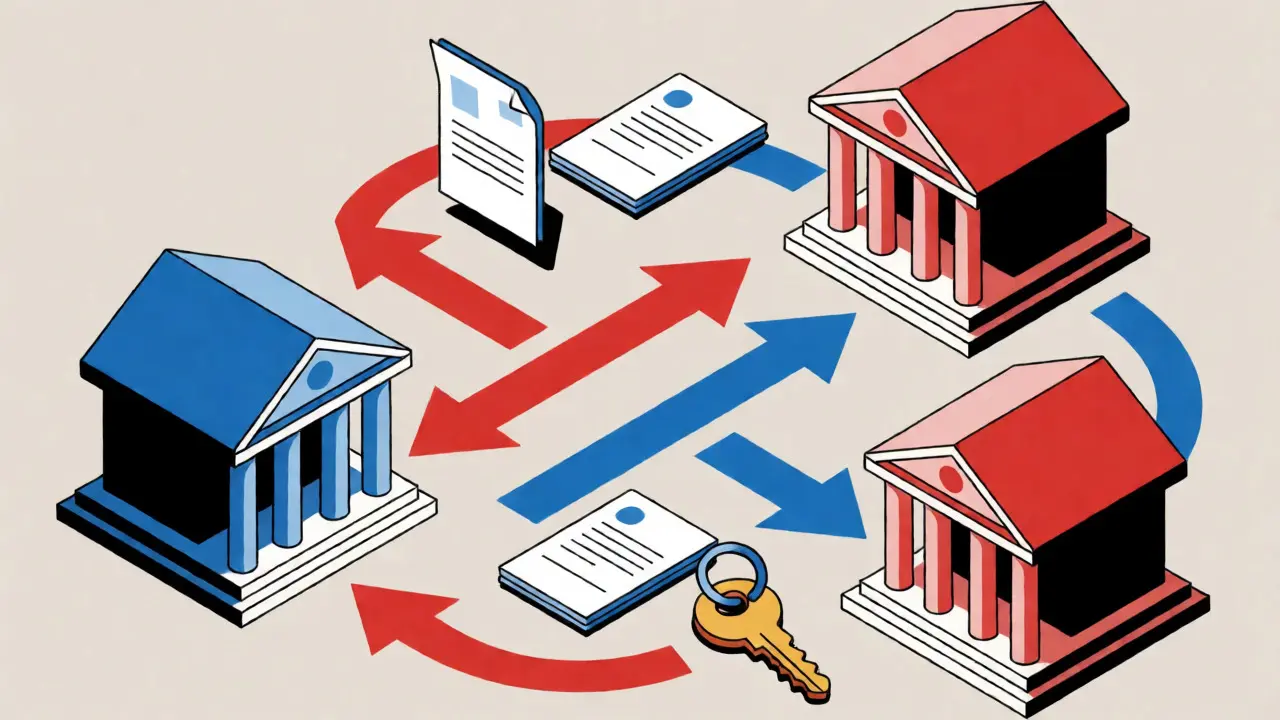
Как проходит процедура согласования?
Процесс требует координации между тремя сторонами: вами, продавцом и двумя банками. Не пытайтесь управлять этим хаосом самостоятельно, если нет опыта. Лучше привлечь юриста или риелтора, специализирующегося на сложных сделках.
- Оценка объекта. Ваш банк потребует отчет об оценке. Оценщик должен учесть, что квартира в залоге, но обычно это не влияет на стоимость сильно.
- Согласование условий. Вы подаете заявку на ипотеку. Банк одобряет вас и объект. Затем начинается самое интересное: взаимодействие банков. Обычно ваш банк отправляет запрос в банк продавца о порядке погашения.
- Подписание ДКП. В договоре купли-продажи прописывается механизм расчетов. Чаще всего используется аккредитив или ячейка. Деньги блокируются до момента регистрации перехода права и снятия обременения.
- Регистрация в Росреестре. Документы подаются на регистрацию. Росреестр приостанавливает процесс до тех пор, пока старый долг не будет погашен. Это нормальная ситуация, не пугайтесь статуса «приостановка».
- Погашение и снятие обременения. После получения подтверждения от вашего банка о готовности платить, деньги переводятся в банк продавца. Тот гасит долг и предоставляет справку о полном исполнении обязательств. Затем подается заявление на снятие обременения.
- Завершение регистрации. Как только обременение снято, Росреестр возобновляет регистрацию перехода права собственности к вам и одновременно регистрирует вашу новую ипотеку.
Какие банки работают с такими объектами?
Практически все крупные игроки рынка готовы работать с залоговыми квартирами. Однако условия могут отличаться. Например, Сбербанк предлагает программы со ставкой от 6% годовых для зарплатных клиентов, но требует первоначальный взнос не менее 20%. Совкомбанк лояльнее к сумме взноса (от 15%), но может иметь более высокие базовые ставки.
| Банк | Минимальный первый взнос | Срок рассмотрения заявки | Особенности |
|---|---|---|---|
| Сбербанк | 20,1% | 5-7 дней | Электронный документооборот, высокая скорость регистрации |
| ВТБ | 20% | 3-5 дней | Строгие требования к объекту (не старше 50 лет) |
| Газпромбанк | 15% | 5-10 дней | Гибкие условия для объектов в новостройках и вторичке |
| Домклик (сервис Сбера) | 15% | Онлайн | Удобный сервис проверки истории объекта |
Обратите внимание: некоторые банки отказывают в кредитовании объектов, построенных более 50 лет назад, или домов, входящих в программы реновации. Всегда уточняйте этот момент на этапе подачи заявки.
Главные риски и как их избежать
Риски существуют, но они управляемы. Самый частый страх покупателей: «А вдруг продавец возьмет деньги и не погасит ипотеку?» Чтобы этого не случилось, никогда не передавайте наличные продавцу напрямую до полного расчета. Используйте безопасные расчеты через аккредитив или депозитарий нотариуса.
Еще один нюанс - время. Из-за необходимости снимать старое обременение и ставить новое, регистрация может занять чуть больше времени, чем обычно. Вместо стандартных 9-14 дней сделка может затянуться на 30-45 дней. Закладывайте этот запас времени, особенно если вам нужно срочно переезжать.
Также помните о страховке. Вам придется застраховать жизнь и здоровье, а также саму квартиру. Полис страхования имущества обязателен для банка-кредитора. Убедитесь, что страховой случай включает повреждение водой и пожар, так как старые фонды часто имеют изношенные коммуникации.
Можно ли купить квартиру в залоге без первоначального взноса?
Формально первоначальный взнос требуется почти всегда, обычно от 15-20%. Однако некоторые банки рекламируют схемы «без первого взноса», где часть суммы кредитуется под залог другой вашей недвижимости или привлекаются материнский капитал и субсидии. Полностью бесплатной ипотека бывает редко, поэтому проверяйте реальные условия в договоре.
Сколько времени занимает снятие обременения?
Согласно рекомендациям ЦБ РФ от 2024 года, срок сокращен до 5-7 рабочих дней после подачи заявления. Однако на практике весь цикл сделки с учетом одобрения кредита и подготовки документов может занимать от 30 до 60 дней.
Кто платит за оценку и страховку?
По закону расходы несет покупатель. Оценка объекта нужна вашему банку для определения лимита кредита. Страховка жизни и имущества также оплачивается заемщиком. Эти затраты нельзя переложить на продавца, хотя иногда стороны договариваются о компенсации части расходов в цене квартиры.
Что делать, если банк продавца отказывает в досрочном погашении?
Такая ситуация редка, но возможна, если в договоре есть мораторий на досрочное погашение (обычно первые 6-12 месяцев). В этом случае нужно либо ждать окончания моратория, либо искать способ расторгнуть договор по взаимному согласию с выплатой штрафа. Обязательно проверьте график платежей и условия досрочного погашения в кредитном договоре продавца.
Покупка квартиры с обременением - это не страшно, а выгодно. Вы получаете доступ к большему количеству вариантов жилья и часто можете рассчитывать на более быстрое одобрение кредита. Ключ к успеху - тщательная проверка документов и использование безопасных форм расчетов. Не бойтесь сложных схем, если рядом есть грамотный специалист.


Ольга Корсакова
3 сентября, 2026 02:01Ой, а я думала это только у нас так сложно! А то мы с мужем чуть не поссорились из-за этого, он хотел сразу скидку требовать за риски, а я ему говорю - ну ты же читаешь статьи, там все по полочкам расписано. Главное не тупить и юриста нанять нормального, который в этом шарит, а не просто бумажки перекладывает.
Мы кстати через Сбер оформляли, там вроде быстро прошло, но нервы мне потрепали знатно.
Вячеслав Владимиров
4 сентября, 2026 00:58Уважаемые участники обсуждения, позвольте выразить глубокое уважение к автору материала за столь исчерпывающее и структурированное освещение темы.
Действительно, процесс взаимодействия между двумя кредитными организациями требует от сторон максимальной дисциплины и внимательности к деталям, поскольку малейшая ошибка в документах или несвоевременное предоставление справок может привести к существенной задержке регистрации права собственности, что в свою очередь создает дополнительный стресс для всех участников сделки.
Хотелось бы также акцентировать внимание на том факте, что использование безопасных форм расчетов, таких как аккредитив, является не просто рекомендацией, а жизненной необходимостью, защищающей интересы покупателя от возможных недобросовестных действий продавца, который мог бы попытаться распорядиться полученными средствами не по целевому назначению.
Кроме того, стоит учитывать, что каждый банк имеет свои внутренние регламенты и сроки обработки запросов, поэтому планирование графика сделки должно осуществляться с учетом этих особенностей, дабы избежать неприятных сюрпризов на этапе финального закрытия обязательств перед предыдущим кредитором.
В заключение хочу пожелать всем будущим собственникам терпения и благополучного завершения их жилищных историй.
Антон Конусов
4 сентября, 2026 05:29Бред какой-то про "стандартную практику".
Для меня это адская головная боль, а не практика. Банк моего продавца тянул резину три недели, потом еще неделя на снятие обременения, и всё это время я жил в напряге, боясь, что они найдут какую-нибудь новую причину отказать или затянуть процесс.
И где тут выгода? Ставки выше, страховка дороже, юристы дерут три шкуры за сопровождение такой мутной схемы. Никому не советую лезть в эти дебри, если есть выбор.
Проще найти квартиру без обременения и спать спокойно, чем сидеть и ждать, пока два банка разберутся со своими деньгами.
Pavel Zayats
5 сентября, 2026 19:47Я вот смотрю на этот текст и чувствую себя таким опустошенным, знаете ли...
Ведь за каждой такой сделкой стоят чьи-то сломанные судьбы, чьи-то несбывшиеся мечты о собственном гнездышке, которые разбиваются о холодные стены бюрократии и жадность финансовых институтов.
Почему мы должны платить за то, чтобы просто иметь крышу над головой? Почему система устроена так, что обычный человек становится заложником чужих долгов и чужих интересов?
Читаешь про проценты, про комиссии, про страховки, и понимаешь, что жизнь уходит на оплату этих бумажек, на ожидание ответов, на переживания из-за каждого звонка из банка.
Это не просто покупка квартиры, это постоянный эмоциональный вампиризм со стороны рынка недвижимости, который высасывает из тебя все соки, оставляя лишь пустую оболочку уставшего заемщика.
И никто не спрашивает, хочешь ли ты этого, тебе просто говорят: плати и будь благодарен, что вообще дали возможность жить в бетонной коробке.
Екатерина Сладких
7 сентября, 2026 06:48Материал, безусловно, полезен для широких масс, однако его поверхностность несколько раздражает.
Автор умело избегает обсуждения реальных юридических нюансов, связанных с добросовестностью приобретателя, ограничиваясь банальными советами уровня «проверьте ЕГРН».
Настоящий профессионал знает, что даже при идеальной проверке всегда остается риск скрытых дефектов права, которые могут всплыть спустя годы после сделки.
Слишком уж оптимистичный тон для темы, которая по своей природе сопряжена с высокими юридическими рисками.
Но для первого ознакомления сойдет, конечно, если читатель не претендует на глубину анализа.
Анастасия Бельтюкова
7 сентября, 2026 20:44Коллеги, давайте разберем кейс с точки зрения риск-менеджмента.
При работе с залоговой недвижимостью ключевым фактором является контроль транзитного потока денежных средств (cash flow) между банками.
Необходимо четко фиксировать момент списания средств с аккредитива и подтверждения поступления платежей в банк-залогодержатель.
Рекомендую использовать синхронизированный график платежей, согласованный обеими сторонами кредитования заранее.
Также важно убедиться в отсутствии иных обременений, помимо ипотеки, например, арестов ФССП, которые могут блокировать регистрационные действия.
Грамотное структурирование сделки снижает вероятность отказов со стороны Росреестра.
Главное - не игнорировать этап предварительного одобрения объекта вашим банком до внесения аванса продавцу.
Такой подход минимизирует операционные риски и ускоряет цикл сделки.
Ольга Солдатова
8 сентября, 2026 09:48Ах, эта вечная борьба человека с системой!
Мы думаем, что контролируем свою жизнь, покупаем квадратные метры, но на самом деле мы всего лишь пешки в большой игре капитализма.
Обременение - это метафора нашей жизни, мы всегда кому-то должны, всегда зависим от чьего-то решения.
Банки улыбаются нам, но за улыбкой скрывается холодный расчет, готовый съесть нашу свободу.
Ипотека под залог... звучит как приговор, а не как решение проблемы.
Но мы продолжаем верить, что однажды станем свободными, хотя реальность говорит обратное.
Жизнь коротка, а проценты капают вечно...
Печально, но факт.
Елена Фирулева
10 сентября, 2026 05:06Интересно, а если продавец находится в другом городе?