Представьте ситуацию: вы продали квартиру в Берлине или дом на Кипре. Деньги пришли, радость омрачается одним вопросом - а сколько налогов придется заплатить? Если вы налоговый резидент России, то по умолчанию обязаны отчитаться перед ФНС о доходе со всего мира. Но страна, где находится недвижимость, тоже хочет свою долю. В худшем сценарии (например, без грамотного планирования) общая нагрузка может дойти до 58%: 13% в России плюс до 45% в Германии. Звучит пугающе? На самом деле, двойного налогообложения можно избежать, если знать правила игры.
Почему возникает риск заплатить дважды
Двойное налогообложение - это ситуация, когда один и тот же доход облагается налогом в двух странах одновременно. Это происходит из-за столкновения двух принципов налогового права. Первая страна применяет принцип источника дохода: она берет налог, потому что объект недвижимости физически находится на ее территории. Вторая страна (Россия) применяет принцип резидентства: она берет налог, потому что вы являетесь ее налоговым резидентом и должны декларировать весь мировой доход.
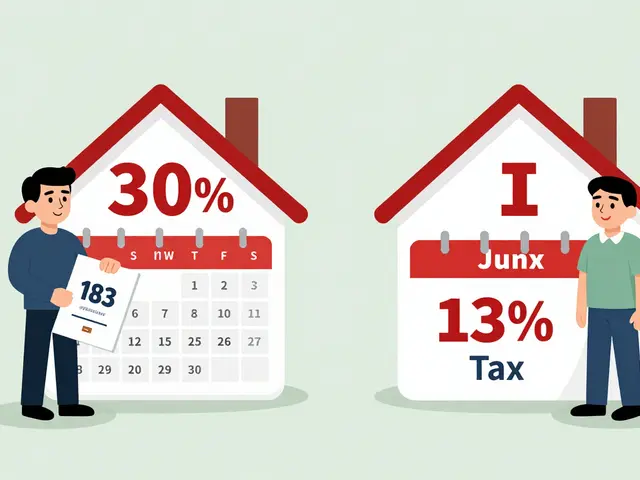
Российский Налоговый кодекс жестко определяет статус резидента. Если вы провели в России более 183 дней за последние 12 месяцев, вы платите НДФЛ со всех доходов. Ставка для резидентов составляет 13% (или 15% на суммы свыше 5 млн рублей). Для нерезидентов ставка выше - 30%, и база расчета часто отличается. Поэтому первый шаг к экономии - четко понимать свой налоговый статус на момент продажи.
Как работают соглашения об избежании двойного налогообложения (СИДН)
Главный инструмент защиты от двойной уплаты - международные договоры. Россия заключила СИДН (соглашения об избежании двойного налогообложения) с десятками стран, включая Германию, Испанию, Турцию и многие другие. Эти документы основаны на рекомендациях ОЭСР и определяют, какая страна имеет приоритетное право на налогообложение конкретного дохода.
В большинстве случаев эти соглашения используют метод зачета. Суть проста: вы платите налог в стране, где находится недвижимость (стране источника), а затем этот уплаченный налог засчитывается в счет российского НДФЛ. Если иностранная ставка ниже российской (например, 10% в Болгарии против 13% в РФ), вы доплачиваете только разницу в российский бюджет. Если иностранная ставка выше (как в Испании, где нерезиденты ЕС платят 24%), то в России платить ничего не нужно, но переплату вам не вернут.
| Страна | Ставка налога на продажу (нерезиденты/резиденты) | Срок владения для освобождения | Есть ли СИДН с РФ? |
|---|---|---|---|
| Германия | До 45% (прогрессивная) | 10 лет | Да (действует частично) |
| Испания | 24% (для вне ЕС) | Нет полного освобождения | Да (приостановлено, применяется де-факто) |
| Турция | 15-40% (прогрессивная) | 5 лет | Да |
| Болгария | 10% | Нет | Нет действующего договора |
| Россия | 13-15% | 5 лет (общий), 3 года (льготный) | - |
Особенности работы СИДН после 2022 года
Здесь кроется главный подвох последних лет. Указом Президента РФ № 172 от марта 2022 года Россия приостановила действие соглашений об избежании двойного налогообложения с «недружественными» странами, включая все государства Европейского Союза. Формально это означает, что механизмы автоматического зачета могли перестать работать. Однако на практике ситуация сложнее.
Многие страны-партнеры (например, Германия и Испания) продолжают применять положения старых договоров в одностороннем порядке или сохраняют внутренние нормы, позволяющие учитывать иностранные налоги. Более того, российские налоговые органы пока не отказались от практики принятия таких зачетов, если налогоплательщик предоставит полный пакет документов. Эксперты рекомендуют не игнорировать возможность зачета даже в условиях приостановки договоров, так как суды могут встать на сторону налогоплательщика, опираясь на принципы справедливости и отсутствие прямого запрета в НК РФ.
Что делать, если соглашения нет: пример Болгарии
Если вы продаете недвижимость в стране, с которой у России нет актуального СИДН (как, например, с Болгарией), риск двойного налогообложения становится реальностью. В Болгарии налог на прирост капитала для физических лиц составляет 10%. После продажи вы обязаны уплатить этот налог в болгарскую казну. Затем, будучи российским резидентом, вы декларируете этот доход в России.
Без механизма зачета вы заплатите 13% сверху. Итого: 10% + 13% = 23% от прибыли. Чтобы этого избежать, нужно внимательно изучать внутреннее законодательство обеих стран. Иногда помогают льготы по сроку владения. Например, в России, если вы владеете объектом более 5 лет (или 3 лет в особых случаях), вы вообще не платите НДФЛ, независимо от того, сколько заплатили за рубежом. В этом случае вопрос зачета отпадает сам собой.
Пошаговая инструкция: как оформить зачет налога
Процедура зачета требует дисциплины и правильного документооборота. Ошибки здесь стоят дорого: штраф за неуплату может составить 20% от недоимки, а при умышленном сокрытии - до 40%.
- Уплатите налог в стране продажи. Сохраняйте оригиналы платежных поручений, налоговых уведомлений и справок об отсутствии задолженности в местной налоговой службе.
- Подготовьте переводы. Все иностранные документы должны быть переведены на русский язык. Перевод должен быть нотариально заверенным. Это критическое требование ФНС.
- Заполните декларацию 3-НДФЛ. Подавайте ее через личный кабинет налогоплательщика или лично в инспекцию до 30 апреля года, следующего за годом продажи.
- Приложите подтверждающие документы. К декларации прикрепляйте копии паспортов, документов о праве собственности, договора купли-продажи и, главное, доказательств уплаты иностранного налога.
- Ждите проверки. Камеральная проверка занимает до 3 месяцев. Если сумма к возврату положительная, деньги придут на счет еще через месяц.
Важный нюанс: курс валют. Налог, уплаченный за рубежом, пересчитывается в рубли по курсу ЦБ РФ на дату фактической уплаты налога в иностранной валюте, а не на дату продажи недвижимости. Это может повлиять на итоговую сумму зачета, особенно во время волатильных периодов.
Лайфхаки и подводные камни
Не забывайте про расходы. Российский НДФЛ рассчитывается с прибыли (доход минус расход). Вы можете уменьшить налоговую базу на документально подтвержденные расходы на покупку этой зарубежной недвижимости. Если вы купили квартиру в Турции за 100 000 евро, а продали за 150 000, налог считается с 50 000. Без подтверждения расходов база будет равна всей сумме продажи, что увеличит налог.
Еще один момент - совместная собственность. Если квартира оформлена на супругов, каждый из них имеет право на имущественный вычет и несет ответственность за свою часть налога. Правильное распределение долей может помочь оптимизировать налоговую нагрузку, особенно если один из супругов не является налоговым резидентом РФ.
И помните про CRS (Common Reporting Standard). С 2023 года обмен информацией между налоговыми органами стал плотнее. Банки передают данные о счетах и сделках напрямую в ФНС. Шансы, что вы забудете задекларировать доход, стремятся к нулю. Лучше потратить время на оформление вычетов, чем потом платить штрафы и пени.
Нужно ли платить налог в России, если я владел недвижимостью за рубежом более 5 лет?
Нет, если вы налоговый резидент РФ и минимальный срок владения составил 5 лет (или 3 года для льготных категорий: наследство, дарение близким родственникам, приватизация, рентный договор). Доход от продажи полностью освобождается от НДФЛ согласно ст. 217.1 НК РФ. Декларацию подавать не нужно, если нет других оснований для отчетности.
Как рассчитать налог, если иностранная ставка выше российской?
Если налог, уплаченный в стране источника дохода, превышает сумму российского НДФЛ, который начислен на этот доход, то в России вы ничего не платите. Излишне уплаченная сумма за рубежом не возвращается и не переносится на будущие периоды. Вы просто отражаете факт уплаты в декларации, чтобы подтвердить отсутствие задолженности перед РФ.
Работают ли соглашения об избежании двойного налогообложения с Европой сейчас?
Формально действие многих СИДН с европейскими странами приостановлено указом Президента РФ. Однако на практике налоговые органы часто принимают заявления о зачете, если есть доказательства уплаты налога в другой стране. Рекомендуется консультироваться с юристами, так как судебная практика по этому вопросу формируется, и результаты могут зависеть от конкретной ситуации и региона подачи декларации.
Можно ли учесть расходы на ремонт зарубежной квартиры для снижения налога?
Да, но с ограничениями. Расходы на приобретение недвижимости всегда учитываются. Расходы на улучшение (ремонт, реконструкция) также можно включить в базу, если они документально подтверждены и увеличивают стоимость объекта. Однако для зарубежных объектов требуется тщательная подготовка пакета документов с переводами и легализацией, что делает процесс дороже и сложнее.
Что делать, если я потерял оригиналы документов об оплате налога за рубежом?
Обратитесь в налоговую службу страны, где был уплачен налог, за дубликатами или справками об истории платежей. Обычно такие справки выдаются по запросу онлайн или почтой. Без этих документов ФНС откажет в зачете, и вам придется заплатить российский НДФЛ в полном объеме. Срок хранения таких справок ограничен, поэтому лучше запросить их сразу после сделки.