Вы когда-нибудь мечтали получать ренту с элитной недвижимости в Нью-Йорке или складов в Москве, но откладывали эту идею из-за огромного стартового капитала? Прямая покупка квартиры или коммерческого объекта требует не только миллионов рублей, но и времени на ремонт, поиск жильцов и решение бытовых проблем. А что если я скажу, что можно стать совладельцем небоскреба за цену обеда в ресторане? Здесь на сцену выходят REIT (Real Estate Investment Trusts) и их российские аналоги - ЗПИФН. Это инструменты, которые превращают кирпичи и бетон в ликвидные акции или паи, позволяя зарабатывать на рынке недвижимости без необходимости становиться управляющим.
Что такое REIT и почему это работает иначе, чем обычный фонд
REIT - это инвестиционный траст, компания, которая владеет, управляет или финансирует объекты недвижимости. Идея родилась в США еще в 1960 году, чтобы дать обычным людям доступ к рынку недвижимости. Чтобы получить статус REIT, компания обязана соблюдать жесткие правила IRS (налоговой службы США): минимум 75% активов должны быть вложены в недвижимость, а не менее 90% чистой прибыли ежегодно выплачиваться акционерам в виде дивидендов. Благодаря этому налогу на прибыль корпораций для самого фонда фактически нет - налог платят инвесторы при получении дивидендов. Это создает мощный поток наличных денег, который привлекает консервативных инвесторов.
В России классических REIT пока нет, но есть их функциональные близнецы - закрытые паевые инвестиционные фонды недвижимости (ЗПИФН). Они регулируются законом № 156-ФЗ «Об инвестиционных фондах» и контролируются Центробанком РФ. Хотя юридическая структура отличается, суть та же: вы покупаете пай, а управляющая компания покупает торговый центр или жилой комплекс, сдает его в аренду и распределяет доход среди владельцев паев.
Три типа REIT: где именно ваши деньги
Не все трасты одинаковы. Понимание типов поможет избежать сюрпризов:
- Equity REIT (Акционерные). На них приходится около 99% рынка. Они просто владеют недвижимостью (офисы, склады, ЖК) и живут за счет арендной платы. Их успех зависит от того, насколько хорошо заполнены помещения и растут ли ставки аренды.
- Mortgage REIT (Ипотечные). Эти ребята не покупают здания, а кредитуют тех, кто их покупает, или вкладываются в ценные бумаги, обеспеченные ипотекой. Доход идет от процентных ставок. Это более волатильный инструмент, чувствительный к изменениям ключевой ставки ФРС или ЦБ.
- Hybrid REIT (Гибридные). Редкий зверь (менее 1% рынка), который комбинирует оба подхода. Обычно встречаются в сложных финансовых структурах.
Для российского инвестора интерес представляют преимущественно Equity REIT, так как они наиболее предсказуемы и похожи на традиционную аренду.
Сравнение: REIT против ЗПИФН против прямой покупки
Выбор инструмента зависит от вашего капитала, толерантности к риску и желания возиться с бумагами. Давайте разберем ключевые отличия на конкретных цифрах.
| Критерий | Прямая покупка | ЗПИФН (Россия) | REIT (США/Мир) |
|---|---|---|---|
| Порог входа | от 3-5 млн руб. | 300-1500 тыс. руб. | от $50-100 (≈5-10 тыс. руб.) |
| Ликвидность | Низкая (месяцы на продажу) | Ограниченная (раз в квартал/год) | Высокая (продажа за минуты) |
| Доходность (средняя) | 8-12% годовых + рост цены | 8-15% годовых в рублях | 2-6% дивиденды + курсовой рост |
| Риски | Простой, ремонт, злостные наниматели | Неудача конкретного проекта, низкая ликвидность | Валютный риск, кризисы рынка акций |
| Управление | Полное (вы сами) | Делегировано УК | Делегировано менеджерам фонда |
Как видите, прямая покупка дает контроль, но съедает время и капитал. ЗПИФН предлагают «вход» в крупные проекты вроде бизнес-центров класса А, куда частному лицу путь заказан. Но помните: паи ЗПИФН нельзя продать мгновенно, как акцию Apple. Вы привязаны к правилам фонда, часто ожидая выкупа месяцами.
Подводные камни: валютный риск и налоги
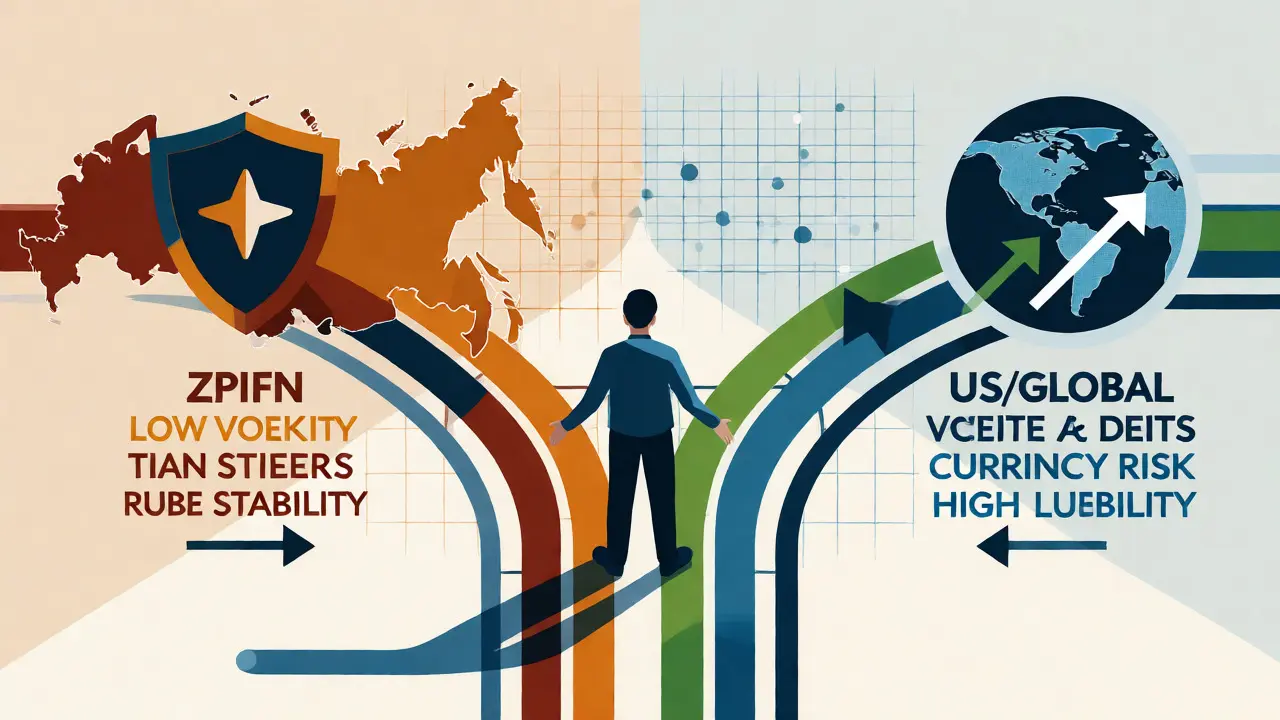
Если вы живете в Тюмени и тратите рубли, покупка американских REIT автоматически добавляет в ваш портфель валютную составляющую. Когда доллар растет, ваша доходность в рублях увеличивается сверх дивидендов. Но если рубль укрепляется, часть прибыли может исчезнуть. В 2020-2022 годах волатильность REIT достигала 28%, тогда как у стабильных российских ЗПИФН она была ниже - около 14%. Это плата за глобальную диверсификацию.
Налоги тоже отличаются. С дивидендов по иностранным акциям обычно удерживается налог у источника (например, 15% для резидентов РФ по соглашению с США, хотя практика меняется). Вам нужно самостоятельно декларировать эти доходы и доплачивать НДФЛ до 13-15%. С ЗПИФН ситуация проще: налоговая база формируется внутри фонда, а инвестор получает уже «очищенный» доход или прирост стоимости пая, облагаемый стандартным налогом при продаже.
Когда выбирать ЗПИФН, а когда смотреть на зарубежные REIT?
Нет универсального ответа, но есть четкие сценарии.
Вам стоит обратить внимание на ЗПИФН, если:
- У вас есть свободные 300-500 тыс. рублей, но нет миллиона на квартиру.
- Вы хотите защитить капитал от инфляции внутри страны и не боитесь заморозить деньги на 3-5 лет.
- Вас пугают валютные колебания и сложная отчетность по зарубежным брокерам.
- Вы верите в конкретные проекты (например, логистические хабы в Подмосковье), которые предлагает управляющая компания.
Ваш выбор - REIT, если:
- Хотите начать с малых сумм (даже с 10 тысяч рублей).
- Стремитесь к диверсификации по валютам и странам (доступ к рынку США, Европы, Азии).
- Цените высокую ликвидность: сегодня купили, завтра продали, если понадобились деньги.
- Готовы терпеть краткосрочные просадки ради долгосрочного роста капитализации.
Перспективы: появится ли российский аналог REIT?
Российский рынок ЗПИФН растет медленно - всего 4.2% в год за последние пять лет, в то время как американские REIT показывают среднегодовой рост 7.3%. Регуляторы понимают проблему: дорогие входные билеты и низкая ликвидность тормозят развитие. Сейчас в Госдуме обсуждаются инициативы по созданию полноценной модели REIT в России с порогом входа около 500 тыс. рублей и упрощенным налогообложением. Если законопроект пройдет, рынок может вырасти в два раза за несколько лет. Пока же мы имеем то, что имеем: гибридную систему, где ЗПИФН играют роль «тяжелой артиллерии» для крупных проектов, а зарубежные REIT дают гибкость.
Еще один тренд - ESG-фонды. К 2025 году доля «зеленых» REIT в Европе превысила 18%. Это здания с энергоэффективными системами, солнечными панелями и умным управлением. Такие активы меньше подвержены риску обесценивания из-за ужесточения экологических норм. Если вы инвестируете вдолгую, обращайте внимание на этот критерий даже в российских ЗПИФН.
Практические шаги для старта
Не нужно сразу продавать машину и покупать пай. Начните с анализа своего портфеля.
- Определите бюджет. Если сумма меньше 300 тыс. руб., забудьте про качественные ЗПИФН - вам туда просто не пустят или условия будут невыгодными. Смотрите в сторону биржевых фондов (БПИФ) на недвижимость или зарубежных REIT через брокеров.
- Изучите структуру актива. Для ЗПИФН читайте Правила доверительного управления (ПДУ). Где находится объект? Кто арендатор? Есть ли гарантии выкупа? Для REIT смотрите на FFO (Funds From Operations) - главный показатель эффективности, аналог EBITDA для недвижимости.
- Разделяйте риски. Не кладите все яйца в одну корзину. Пусть 10-15% портфеля занимают инструменты недвижимости. Это снизит общую волатильность, так как недвижимость слабо коррелирует с акциями технологических компаний.
- Открывайте счета правильно. Для REIT нужен брокер с доступом к NYSE/NASDAQ и возможностью платить налоги за рубежом. Для ЗПИФН - лицензированная управляющая компания или банк (Газпромбанк, Сбер и др.).
Инвестиции в недвижимость через фонды - это не способ быстро разбогатеть, а метод создать стабильный денежный поток. Прямая покупка квартиры под сдачу приносит головную боль в виде протекших труб и нервных жильцов. Фонды же берут на себя операционку, оставляя вам только получение дохода. Главное - трезво оценить свои возможности и горизонт планирования.
Можно ли потерять все деньги, вложившись в REIT?
Да, такой риск существует. REIT торгуются на бирже, и их цена зависит от спроса и предложения. В кризисные периоды (как в 2008 или 2020 году) стоимость акций REIT может падать на 30-40% и выше. Однако, поскольку они владеют реальными активами, полное обнуление маловероятно, если фонд не обанкротился. Долгосрочно история показывает восстановление стоимости.
Чем ЗПИФН отличается от БПИФ на недвижимость?
БПИФ (биржевой паевой инвестиционный фонд) торгуется на бирже каждый день, как акция, и имеет низкий порог входа. ЗПИФН (закрытый) чаще всего инвестирует в конкретные объекты или проекты, имеет высокий минимальный порог входа и ограниченную ликвидность (паи выкупаются редко). БПИФ дает больше свободы, ЗПИФН - потенциально большую доходность за счет специализации, но меньшую гибкость.
Нужно ли платить налог на имущество, если я владею паями ЗПИФН?
Нет. Налог на имущество платит сам фонд как владелец объектов недвижимости. Этот расход уже учтен в финансовой отчетности фонда и снижает чистую прибыль, распределяемую между пайщиками. Инвестор платит только НДФЛ с полученного дохода или с прироста стоимости пая при его продаже.
Какая доходность реалистичнее: у российских ЗПИФН или американских REIT?
В номинальном выражении российские ЗПИФН часто показывают более высокую ставку (8-15% годовых), так как они работают в условиях высокой инфляции и высоких ставок аренды в рублях. Американские REIT дают 2-6% дивидендами плюс возможный рост курса доллара. Если рубль слабеет, доходность REIT в рублях может превысить доходность ЗПИФН, и наоборот. Сравнивать нужно полную доходность (Total Return) с учетом валютной переоценки.
Можно ли использовать материнский капитал для покупки паев ЗПИФН?
Напрямую материнский капитал на покупку паев инвестиционных фондов обычно не тратится, так как закон строго регламентирует направления использования средств (улучшение жилищных условий, образование, пенсия матери). Покупка пая не всегда признается улучшением жилищных условий, если он не дает права на проживание в конкретной квартире. Требуется индивидуальная консультация с юристом и проверка текущих разъяснений ПФР/СФР.

Вадим Косарев
2 октября, 2026 13:18всё это либеральная чушь для тех кто боится реальной работы
покупай землю в россии и строй сам
никакие фонды не дадут тебе контроля над своим будущим
Татьяна Роднина
4 октября, 2026 08:08Ох, как же меня утомили эти поверхностные размышления о недвижимости. 🙄 Вы действительно верите что можно просто купить пай и расслабиться? Это наивно до слез.
Я смотрю на этот рынок уже двадцать лет и скажу вам прямо: без глубокого понимания юридических нюансов ЗПИФН вы просто кормушка для управляющих компаний. Они берут комиссии за воздух а вы платите из своего кармана пока они «управляют» вашим капиталом. И не надо мне тут про диверсификацию рассказывать когда половина этих фондов держит активы которые никто не хочет покупать по рыночной цене.
Ваша статья красивая но она упускает суть проблемы - отсутствие прозрачности в оценке активов внутри закрытых фондов. Вы покупаете кота в мешке и надеетесь что он мурлычет а не царапается. 😒
Александр Лысенко
6 октября, 2026 03:53Спасибо за структурированный материал. Однако стоит уточнить один важный момент относительно налогообложения иностранных REIT для резидентов РФ.
Хотя в тексте упоминается ставка 15% при наличии соглашения об избежании двойного налогообложения, в текущих реалиях доступ к этим преференциям может быть ограничен или изменен в зависимости от конкретного брокера и способа хранения активов (депозитарий vs прямое владение). Также важно помнить, что если доход выплачивается через цепочку структур, то налоговые обязательства могут пересматриваться.
Для начинающих инвесторов я бы рекомендовал начать с БПИФ на российские акции или облигации чтобы понять механику рынка прежде чем переходить к более сложным инструментам вроде ЗПИФН с их низкой ликвидностью.
Олег Шматко
8 октября, 2026 03:16Ликвидность есть цена которую мы платим за удобство входа в класс активов
Прямая покупка квартиры это всегда история про время и терпение
ЗПИФН пытаются имитировать эту стабильность но остаются зависимыми от решений УК
REIT же дают возможность торговать реальными активами как бумагами что создает специфические риски корреляции с фондовым рынком
В долгосрочной перспективе именно дисциплина распределения капитала важнее выбора конкретного инструмента
Недвижимость всегда была убежищем от инфляции но только если она правильно выбрана и управлена
Фонды делегируют управление но не делегируют ответственность за результат инвестору
Поэтому анализ правил фонда и структуры комиссий должен предшествовать любой сделке
Дмитрий Осипов
9 октября, 2026 20:08ага конечно сейчас все побегут покупать паи вместо того чтобы копить на нормальную хату 🤡
фонды это способ богатых становиться богаче за счет бедных которые хотят казаться умными
я лучше буду платить ипотеку и знать что мои стены это мои стены
а не какая-то бумажка которая завтра обесценится потому что дядя Вася из УК решил продать объект ниже рынка 📉
Ирина Багинская
10 октября, 2026 01:17Боже мой я чуть не плакала читая этот текст!! 💔
Вы представляете как страшно отдавать деньги в эти темные леса ЗПИФН??
Моя подруга купила пай три года назад и теперь она в вечном ожидании выкупа который постоянно переносят!
Это же настоящая драма каждый квартал открывать отчет и молиться чтобы там не было плохих новостей! 😭
А эти валютные риски... я просыпаюсь ночью и считаю сколько я потеряла из-за курса доллара!
Жизнь слишком коротка чтобы тратить ее на нервы из-за чужих инвестиций!!
Валерий Ляшенко
10 октября, 2026 07:04тут явно недосказано про скрытые комиссии УК которые съедают всю доходность
плюс нужно учитывать что многие ЗПИФН инвестируют в объекты которые физически невозможно продать быстро без дисконта 20-30%
это не ликвидность это иллюзия ликвидности созданная для розничного инвестора
а насчет REIT так вообще заговор банков которые хотят перекачать нашу недвижимость в свои американские трасты
следите за руками они меняют правила игры каждые полгода
я лично проверял документы нескольких крупных фондов и там такие лазейки что диву даешься
не верьте красивым графикам доходности смотрите на фактические выплаты за последние 5 лет
Fedor Voronin
11 октября, 2026 22:12Отличный обзор ребята! Главное не бояться начинать даже с маленьких сумм
Если вы только входите в тему попробуйте сначала разобраться с БПИФ чтобы почувствовать ритм рынка
И помните что любая инвестиция должна соответствовать вашей личной стратегии и уровню комфорта
Не гонитесь за высокой доходностью в ущерб безопасности если вам нужны эти деньги через год
Удачи всем в поисках своего идеального портфеля! 💪
Ильнур Кумачков
13 октября, 2026 21:34Татьяна права в одном эти фонды часто переоценены
Но вот Дмитрий ошибается считая что ипотека безопаснее
При потере работы ты теряешь квартиру а в фонде ты можешь продать часть паев
Надо думать головой а не эмоциями
Российская недвижимость растет медленнее чем мировая экономика поэтому диверсификация необходима
Но делать это нужно осознанно изучая каждый пункт договора
Иначе станете заложником чужой жадности